

La vente interactive immobilière au crible des données : ce que révèlent 2 580 ventes interactives terminées en France entre 2023 et 2026
Publié le 25/09/2026
La vente interactive est le seul mode de commercialisation immobilière qui produise, par construction, une trace numérique de la demande : qui dépose une offre, combien de fois, à quel prix. Pourtant, ce canal reste un angle mort statistique. Ni la base DVF, ni les notes de conjoncture notariales n'isolent le mode de vente. L'analyse qui suit porte exclusivement sur des ventes interactives terminées, c'est-à-dire dont la période de commercialisation sur la plateforme est close : 2 580 ventes interactives terminées ouvertes entre mars 2023 et septembre 2026 dans 1 179 communes et 91 départements conduites par 376 agences et 810 négociateurs totalisant 2 100 offres déposées en ligne et 974 ventes qualifiées Source des données : Squarimo, ventes interactives terminées, extraction du 24 septembre 2026. Elle permet, pour la première fois à cette échelle, de mesurer ce que produit réellement la mise en concurrence en ligne.
Qu'est-ce que la vente interactive immobilière ?
La vente interactive, parfois appelée vente en ligne ou appel d'offres en ligne, repose sur trois temps :
- un prix de présentation généralement inférieur à la valeur de marché estimée, destiné à générer du volume de visites ;
- une fenêtre d'offres courte, de quelques heures à quelques jours, pendant laquelle les acquéreurs agréés déposent leurs propositions sur une plateforme sécurisée ;
- un arbitrage libre du vendeur, qui choisit parmi les offres reçues ou n'en retient aucune.
Ce troisième point la distingue nettement de la vente aux enchères judiciaire. Il ne s'agit pas d'une adjudication : le vendeur reste libre de choisir parmi les offres reçues, ou de n'en retenir aucune. La meilleure offre ne vaut pas vente, elle vaut position de négociation. Cette distinction structure l'ensemble du marché, où quatre grandes familles d'enchères immobilières coexistent aujourd'hui.
Deux familles de dispositifs en France
Dispositif | Opérateur | Cadre | Cible |
|---|---|---|---|
Vente notariale interactive (Immo-Interactif®) | Offices notariaux | Notarial, 45 jours | Tous biens |
Vente interactive en agence | Agences et réseaux, via plateforme | Mandat « classique » avec clause particulière ou mandat de recherche d'acquéreur | Tous biens |
Sur le premier dispositif, la cession se fait par appel d'offres sur Internet, avec un délai moyen de 45 jours entre la mise en vente et la réception des offres : organisation des visites quatre semaines avant, puis dépôt des offres sur une période courte. Les acquéreurs intéressés signent une demande d'agrément, gratuite et sans engagement, avant de pouvoir déposer une offre.
Le deuxième applique le même principe hors du cadre notarial. C'est le professionnel titulaire du mandat qui pilote la campagne, la plateforme jouant le rôle de tiers de confiance numérique : horodatage des offres, vérification de l'identité et de la solvabilité des acquéreurs. C'est ce segment qu'observe la présente analyse.
Trois stratégies techniques, deux résultats très contrastés
Squarimo propose trois paramétrages de mise en vente. Deux d'entre eux, le prix progressif et le prix libre, couvrent la totalité des ventes interactives terminées analysées, et l'opposition entre les deux constitue la variable la plus discriminante de l'échantillon. Le troisième, le prix dégressif, n'apparaît dans aucune vente terminée de l'échantillon.
Stratégie | Logique | Visibilité des offres concurrentes | Palier | Ventes terminées |
|---|---|---|---|---|
Prix progressif | Par palier : chaque offre respecte un incrément minimum, une offre peut égaler une offre existante au même palier | Visible par défaut, confidentiel sur option du conseiller | Oui | 1 481 |
Prix libre | Libre : montant au choix de l'acquéreur, au-dessus ou en dessous du prix indicatif | Non | Non | 1 099 |
Prix dégressif | Enchère descendante, le prix baisse par paliers jusqu'à réclamation du bien | Sans objet | Oui | 0 |
Un marché de fond qui se normalise, mais où la négociation redevient la règle
Pour interpréter les chiffres de la vente interactive, il faut d'abord situer le marché national.
Indicateur | Valeur | Période |
|---|---|---|
Transactions logements anciens, cumul 12 mois | 958 000 | fin février 2026 |
Évolution annuelle | +11 % | sur un an |
Point bas du cycle | 832 000 | septembre 2024 |
Zone d'équilibre estimée | environ 975 000 | référence de marché |
Délai moyen de vente | 96 jours | T1 2026 |
Part des ventes négociées | 8 sur 10 | T1 2026 |
Marge de négociation moyenne | 5,1 % à 7 % | T1 et juillet 2026 |
À fin février 2026, le volume de transactions de logements anciens atteint 958 000 ventes en cumul sur douze mois, soit une progression annuelle de l'ordre de 11 %, confirmant la sortie progressive de la crise amorcée en 2022. Le point bas remonte à septembre 2024, avec 832 000 transactions.
Cette reprise reste toutefois modeste. La zone d'équilibre se situe autour de 975 000 transactions, caractéristique d'un marché d'utilisateurs, et les prix s'inscrivent désormais dans une logique d'ajustement par la négociation plutôt que par des corrections brutales.
Ce point est décisif. L'ajustement passe désormais par la négociation, et les indicateurs de terrain le confirment. Il faut en moyenne 96 jours pour vendre un bien au premier trimestre 2026, un délai stable sur un an. Huit ventes sur dix sont négociées, avec une marge moyenne de 5,1 %, soit 3,4 % à Paris et 5,4 % en régions. D'autres relevés mesurent, en juillet 2026, des marges proches de 7 %.
C'est précisément dans cet environnement de délais longs, de négociation systématique et d'asymétrie d'information au bénéfice de l'acheteur que la vente interactive prétend apporter une réponse. Les chiffres permettent de tester cette prétention.
Ce que disent les 2 580 ventes interactives terminées
La concurrence produit du prix, et la relation est graduelle
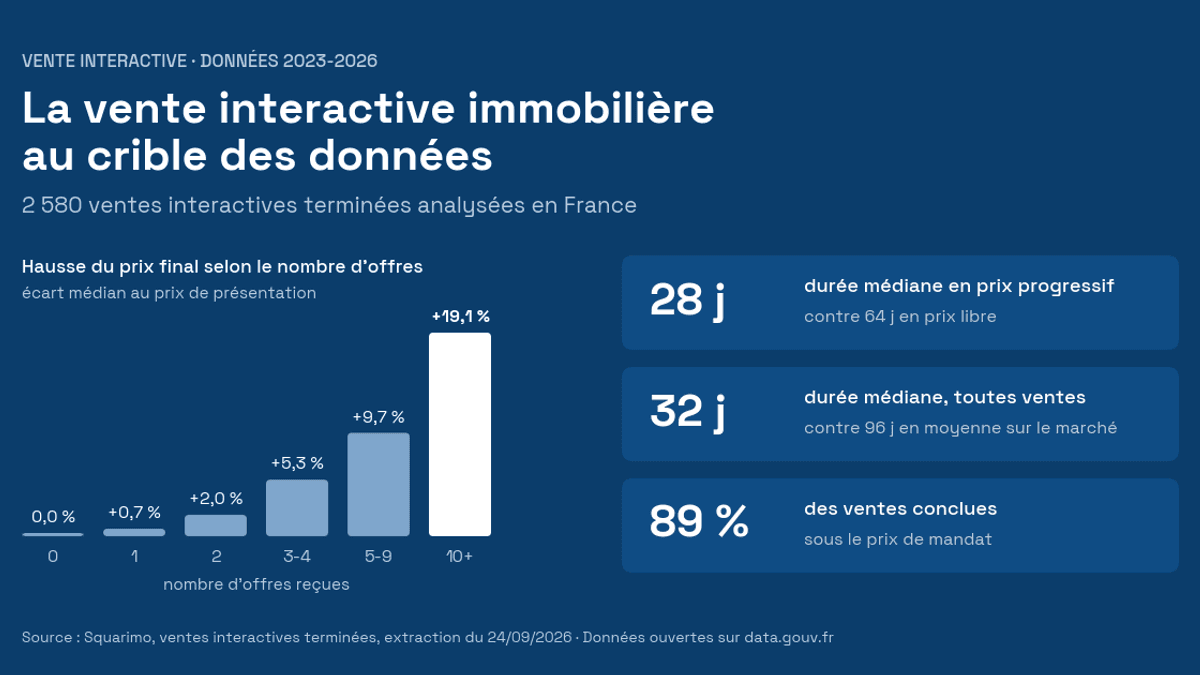
Sur les ventes conclues, l'écart médian entre le prix de vente final et le prix de présentation est de +0,6 %. Ce chiffre médian masque l'essentiel, car il agrège des ventes sans aucune offre et des ventes très disputées. En segmentant par le nombre d'offres effectivement déposées, la progression est nette et monotone :
Offres reçues | Ventes terminées | Taux de transformation | Écart médian au prix de présentation |
|---|---|---|---|
0 offre | 1 847 | 45,4 % | 0,0 % |
1 offre | 421 | 75,5 % | +0,7 % |
2 offres | 121 | 79,1 % | +2,0 % |
3 à 4 offres | 97 | 90,9 % | +5,3 % |
5 à 9 offres | 61 | 82,6 % | +9,7 % |
10 offres et plus | 33 | 96,6 % | +19,1 % |
Trois enseignements se dégagent :
- le prix croît avec le nombre de participants, sans effet de seuil : chaque palier supplémentaire ajoute du prix ;
- la probabilité de conclure croît également, de 45,4 % sans offre à 96,6 % au-delà de dix offres ;
- au-delà de dix offres, la médiane atteint +19,1 % au-dessus du prix de présentation.
Cette lecture appelle une nuance immédiate : la causalité n'est pas établie. Les biens attirant dix offres sont probablement sous-évalués au départ, ou intrinsèquement désirables. Le tableau mesure une corrélation robuste, pas un effet de traitement.
Le prix progressif surperforme nettement le prix libre
Les deux stratégies sont représentées en volumes suffisants dans les ventes terminées, ce qui autorise la comparaison :
Indicateur | Progressif | Libre | Écart |
|---|---|---|---|
Ventes interactives terminées | 1 481 | 1 099 | |
Taux de transformation | 58,9 % | 54,3 % | +4,6 pts |
Écart médian au prix de présentation | +4,0 % | −1,0 % | +5,0 pts |
Durée médiane de commercialisation | 28 jours | 64 jours | 2 fois plus court |
Prix de vente médian | 182 000 € | 144 750 € | +26 % |
L'écart est frappant : la médiane du prix libre est légèrement négative, et près de deux ventes sur trois en prix libre se concluent au prix de présentation ou en dessous, tandis que le prix progressif dégage quatre points de prix supplémentaires. La révélation en temps réel de l'état de la concurrence est le moteur du dispositif. Sans elle, l'appel d'offres en ligne fonctionne comme une vente classique accélérée.
Ce constat ne disqualifie pas le prix libre, qui répond à d'autres objectifs :
- mesurer la demande réelle sur un bien difficile à évaluer ;
- relancer un bien enlisé sans afficher publiquement une baisse de prix ;
- préserver la confidentialité des positions de chaque acquéreur.
Il indique en revanche que le choix de la stratégie n'est pas neutre sur le résultat financier, et qu'il doit être arbitré selon ce que le vendeur cherche vraiment : du prix, ou de la vitesse.
Une commercialisation trois fois plus rapide
Périmètre | Durée médiane ou moyenne |
|---|---|
Vente interactive, toutes stratégies | 32 jours (médiane) |
Vente interactive, prix progressif | 28 jours (médiane) |
Vente interactive, prix libre | 64 jours (médiane) |
Marché national, tous canaux | 96 jours (moyenne, T1 2026) |
Les périmètres ne sont pas strictement identiques, la fenêtre d'offres ne couvrant pas la totalité du cycle de commercialisation, mais l'ordre de grandeur est significatif.
Pour le vendeur, ce raccourcissement constitue souvent l'argument décisif, en particulier lorsqu'il faut vendre rapidement sous contrainte de calendrier :
- financement par prêt relais avec échéance courte ;
- succession à liquider entre plusieurs héritiers ;
- mutation professionnelle ou divorce imposant une date.
Le prix de présentation est agressif, et le prix final reste sous le prix de mandat
C'est le résultat le plus inconfortable, et le plus utile.
Indicateur | Valeur |
|---|---|
Décote médiane du prix de présentation par rapport au prix de mandat | −12,4 % |
Part des ventes avec prix de présentation inférieur au mandat | 80 % |
Écart médian du prix final au prix de présentation | +0,6 % |
Part des ventes conclues sous le prix de mandat | 89 % |
Écart médian du prix final au prix de mandat | environ −11 % |
La mécanique se lit en deux temps :
- un prix de présentation aligné sur le marché : l'écart médian de −12,4 % avec le prix de mandat correspond, pour l'essentiel, à l'écart habituel entre mandat et estimation. Ce positionnement réaliste attire un volume de visites qu'un prix affiché au niveau du mandat n'aurait pas généré ;
- la mise en concurrence fait monter le prix à partir de cette base, ce qui explique que 89 % des ventes se concluent sous le prix de mandat : elles se rapprochent de la valeur réelle du bien plutôt que d'un prix de mandat souvent surévalué.
Rapporté à la marge de négociation nationale de 5 à 7 %, l'écart au prix initialement espéré par le vendeur reste du même ordre de grandeur, voire supérieur. Cette double lecture est le principal enseignement de l'analyse : la vente interactive accélère fortement la transaction et crée de la valeur lorsque la concurrence se matérialise, mais elle ne dispense pas d'un positionnement réaliste au mandat.
La qualité de l'estimation initiale et la détermination du prix de vente conditionnent donc l'ensemble du dispositif. Un prix de présentation agressif ne rattrape pas un mandat surévalué, il en révèle simplement l'écart plus vite.
Structure du parc commercialisé
Type de bien | Ventes terminées | Part | Taux de transformation |
|---|---|---|---|
Appartement | 1 527 | 59 % | 60,5 % |
Maison | 880 | 34 % | 51,1 % |
Terrain | 50 | 2 % | 55,0 % |
Immeuble | 45 | 2 % | 44,0 % |
Autres (parking, locaux, bureaux) | 78 | 3 % | variable |
Par typologie de logement, le gradient est net et cohérent avec la profondeur de la demande sur chaque segment :
Typologie | Ventes terminées | Taux de transformation | Prix de vente médian |
|---|---|---|---|
Studio | 215 | 65,3 % | 75 000 € |
2 pièces | 498 | 62,7 % | 129 000 € |
3 pièces | 539 | 62,2 % | 175 000 € |
4 pièces | 401 | 52,9 % | 182 500 € |
5 pièces et plus | 794 | 49,3 % | 250 000 € |
Sur l'ensemble des ventes conclues, le prix de vente médian s'établit à 160 000 €, pour un prix au m² médian de 2 515 €.
Les biens atypiques ou nécessitant des travaux sont surreprésentés par rapport à leur poids de marché, ce qui confirme l'usage du dispositif comme solution de relance sur les biens enlisés ou difficiles à valoriser.
Géographiquement, cinq départements concentrent les volumes :
Département | Ventes terminées |
|---|---|
Haut-Rhin (68) | 158 |
Essonne (91) | 140 |
Alpes-Maritimes (06) | 140 |
Var (83) | 120 |
Gironde (33) | 106 |
Cette répartition traduit l'implantation commerciale des agences partenaires plus qu'une géographie du marché. Les ventes en cours donnent un aperçu actualisé de cette couverture territoriale.
Ce que ces chiffres ne disent pas
Trois réserves doivent accompagner toute lecture des résultats ci-dessus :
- Une issue partiellement documentée. Sur 2 580 ventes interactives terminées, 1 606 ont une issue renseignée (909 vendues, 697 non vendues). Les taux de transformation sont calculés sur ce seul sous-ensemble ; les 72 ventes en attente de décision et les 902 ventes sans saisie de l'issue sont écartées.
- Des offres sous-déclarées. 495 ventes conclues n'affichent aucune offre enregistrée : elles ont été finalisées hors du module d'offres en ligne, par exemple par une offre directe après la campagne. Les analyses par nombre d'offres portent sur les ventes effectivement tracées.
- Un effet de sélection. Les biens confiés à une vente interactive ne sont pas tirés au hasard. On y trouve à la fois des biens rares difficiles à valoriser et des biens en échec de commercialisation classique. Les écarts avec les moyennes nationales ne mesurent donc pas un effet causal du mécanisme.
Sources
Données de vente interactive
- Squarimo, export des ventes interactives terminées, extraction du 24 septembre 2026 (2 580 ventes, mars 2023 à septembre 2026). Jeu de données pseudonymisé publié sur data.gouv.fr.
Volumes de transactions, prix et conjoncture
- Notaires de France, Note de conjoncture immobilière, 27 avril 2026
- Chambre des notaires de Paris, Conjoncture immobilière en Île-de-France, juin 2026
- Immo Matin, Notaires de France : 958 000 transactions, avril 2026
- Immobilier Danger, nombre de transactions immobilières, données INSEE, juin 2026
- IGEDD, Prix immobilier, évolution à long terme
Délais de vente et marges de négociation
- Pretto, indicateurs du printemps immobilier 2026, données Foncia Transaction et Laforêt
- Koliving, retour de la négociation immobilière, baromètre SeLoger-MeilleursAgents, juillet 2026
Fonctionnement de la vente interactive